 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
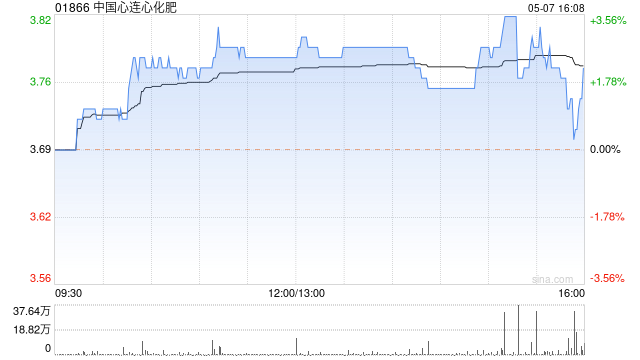
中国心连心化肥(01866)绩后涨超7%配资炒股成本分析,截至发稿,股价上涨5.87%,现报11.19港元,成交额3262.02万港元。
中国心连心化肥发布2026年中期业绩,营业收入人民币157.4亿元(单位下同),同比增长24.27%;净利润12.3亿元,同比增长62.36%;归属于母公司所有者净利润9.21亿元,同比增长53.64%。盈利大增主要是得益于尿素和合成氨销量增长及成本下降带动毛利率明显提升,以及自产甲醇、DMF、三聚氰胺等化工品价格上涨带动毛利率提升等。
元股证券:ygzq.hk上半年尿素营收同比增长23%至39.8 亿元,销量同比增长21%至234万吨,均价同比增长2%至1704元/吨,毛利率同比提升至26.9%。中金认为,伴随新产能扩张和技术持续升级,公司规模效应将进一步凸显,尿素生产成本有望下降进而带动盈利提升,尿素和复合肥产销量的扩大将驱动未来2年公司盈利持续增长。

 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资炒股成本分析
最近我的朋友圈里,Markdown、HTML 这些词的存在感明显高了起来。 三个月前,Claude Code 工程师 T
2026-08-16
不少糖尿病患者都被一个生活误区误导,觉得少量喝白酒可以降低血糖,这其实是身体制造的虚假表象。很多人酒后测血糖数值下降,就
2026-08-30
传 播 艺 术配资平台是否值得长期使用,播 种 幸 福 。 国内、外艺术名家 | 艺术品收藏 | 文学 | 音乐 | 视
2026-09-15
同一套人力资源工具,在不同组织中可能呈现出不同价值。轻资产团队关注部署速度、算薪发薪和线上协作,成长型企业需要建立基础人
2026-09-03
在离岸金融市场处于低位板块轮动抬升阶段的走势格局下中股票极速近期,在北向资金市场的市场耐心消耗阶段中,围绕“股票极速配资
2026-08-25